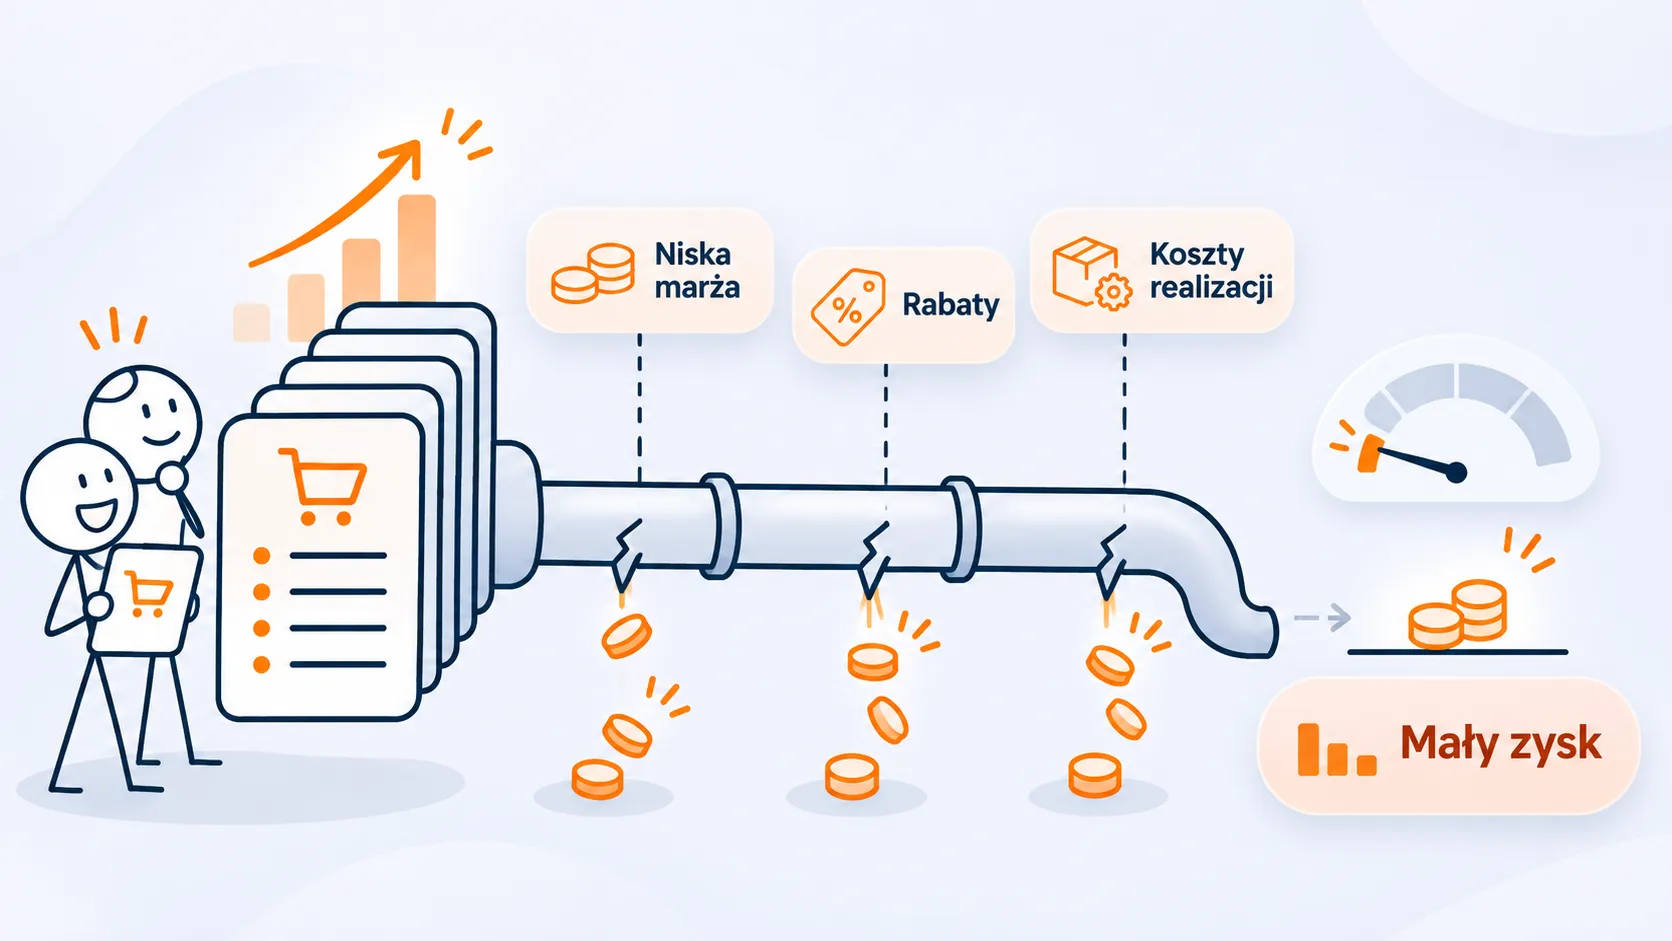
Rentowność sprzedaży może spadać nawet wtedy, gdy przedsiębiorstwo systematycznie zwiększa przychody, ponieważ dodatkowe zamówienia nie zawsze generują marżę wystarczającą do pokrycia rosnących kosztów. Przyczyną bywają nieprawidłowe wyceny, nadmierne rabaty, sprzedaż mało opłacalnych produktów, kosztowna obsługa klientów oraz nieefektywna organizacja pracy. W rezultacie firma realizuje coraz więcej zamówień, angażuje dodatkowych pracowników i zasoby, ale osiąga coraz niższy zysk w stosunku do przychodów. Poprawę wyników warto rozpocząć od analizy rzeczywistej marży na poszczególnych zleceniach, porównania kosztów planowanych z faktycznymi oraz identyfikacji powtarzających się strat operacyjnych. Dopiero na tej podstawie należy korygować ceny, usprawniać procesy i podejmować decyzje o dalszym zwiększaniu sprzedaży.
Czym jest rentowność sprzedaży i dlaczego wysoki przychód nie oznacza wysokiego zysku?
Rentowność sprzedaży określa, jaka część przychodów przedsiębiorstwa pozostaje w postaci wyniku finansowego po uwzględnieniu odpowiednich kosztów. Jest jednym z podstawowych wskaźników pozwalających ocenić, czy prowadzona działalność rzeczywiście przynosi oczekiwane rezultaty ekonomiczne. Właściciele mikro i małych firm często koncentrują się jednak przede wszystkim na wartości sprzedaży, liczbie realizowanych zamówień oraz pozyskiwaniu kolejnych klientów. Tymczasem wzrost przychodów nie musi oznaczać poprawy sytuacji finansowej przedsiębiorstwa, ponieważ każda dodatkowa sprzedaż wiąże się z określonymi kosztami. Jeżeli koszty rosną szybciej niż przychody, firma może zwiększać skalę działalności, a jednocześnie osiągać coraz niższy zysk.
Czym różnią się przychód, marża, zysk i rentowność sprzedaży?
Przychód określa wartość sprzedaży osiągniętej przez przedsiębiorstwo, natomiast zysk stanowi wynik po odjęciu odpowiednich kosztów. Marża na konkretnym zamówieniu pokazuje, jaka kwota pozostaje po pokryciu kosztów przypisanych do jego realizacji, zanim zostaną uwzględnione pozostałe koszty działalności. Rentowność sprzedaży wyraża natomiast relację odpowiednio zdefiniowanego wyniku finansowego do przychodów, najczęściej w procentach. Przykładowo wskaźnik rentowności sprzedaży netto oblicza się, dzieląc zysk netto przez przychody ze sprzedaży i mnożąc wynik przez 100%. Rozróżnienie tych pojęć ma znaczenie, ponieważ wysoka marża na pojedynczym produkcie nie gwarantuje jeszcze wysokiego zysku całego przedsiębiorstwa.
Jak wzrost sprzedaży może prowadzić do spadku zysku?
Wyobraźmy sobie niewielką firmę osiągającą miesięcznie 100 000 zł przychodów przy łącznych kosztach wynoszących 90 000 zł. Przyjmując dla uproszczenia, że uwzględniono wszystkie koszty, przedsiębiorstwo osiąga 10 000 zł zysku, co odpowiada rentowności na poziomie 10%. W kolejnym miesiącu sprzedaż wzrasta do 120 000 zł, jednak koszty realizacji zamówień i utrzymania działalności zwiększają się do 113 000 zł. W rezultacie zysk spada do 7 000 zł, a rentowność do około 5,83%. Oznacza to, że pomimo wzrostu przychodów o 20% firma zarabia o 30% mniej. Co więcej, nawet wykazany zysk nie oznacza automatycznie dostępności gotówki, szczególnie gdy klienci regulują należności z opóźnieniem. Dlatego ocena wyników przedsiębiorstwa powinna obejmować nie tylko wysokość sprzedaży, ale również rzeczywiste koszty, osiąganą rentowność oraz przepływy pieniężne.
Dlaczego błędna wycena i niekontrolowane rabaty obniżają rentowność sprzedaży?
Jedną z przyczyn niskiej rentowności sprzedaży jest ustalanie cen bez znajomości rzeczywistych kosztów realizacji zamówień. W wielu małych przedsiębiorstwach wycena opiera się przede wszystkim na kosztach materiałów, przewidywanym czasie pracy lub cenach konkurencji, bez dokładnego uwzględnienia wszystkich czynności niezbędnych do wykonania zlecenia. Problem polega na tym, że część wydatków pozostaje niewidoczna na etapie przygotowywania oferty, chociaż przedsiębiorstwo faktycznie ponosi je podczas realizacji. W rezultacie zamówienie, które początkowo wydawało się opłacalne, może przynieść znacznie niższą marżę, a w niektórych przypadkach nawet stratę. Podobne konsekwencje powoduje udzielanie rabatów bez wcześniejszego sprawdzenia, jak obniżka ceny wpłynie na wynik finansowy.
Jakie koszty firmy najczęściej pomijają podczas wyceny zamówień?
Przykładem może być niewielka firma produkująca meble na wymiar, której właściciel oblicza koszt materiałów, szacuje czas produkcji i montażu, a następnie dolicza oczekiwaną marżę. Jeżeli jednak kalkulacja pomija przygotowanie projektu, wykonanie pomiarów, dodatkowe dojazdy, transport lub czas poświęcony na uzgodnienia z klientem, rzeczywisty koszt zamówienia będzie wyższy od pierwotnie zakładanego. Szczególne znaczenie mają czynności powtarzające się przy wielu realizacjach, ponieważ ich nieuwzględnianie prowadzi do systematycznego zawyżania oczekiwanej rentowności. Nie oznacza to, że każdy koszt ogólny przedsiębiorstwa należy bezpośrednio przypisać do pojedynczego zamówienia, ale przyjęty sposób kalkulacji powinien pozwalać na pokrycie również kosztów utrzymania działalności. Dopiero znajomość pełnej ekonomiki realizacji umożliwia świadome ustalanie cen.
Dlaczego rabat 10% może zmniejszyć marżę kwotową o połowę?
Załóżmy, że przedsiębiorstwo sprzedaje usługę za 1000 zł, a koszty bezpośrednio związane z jej wykonaniem wynoszą 800 zł. Przed udzieleniem rabatu pozostaje 200 zł marży kwotowej, czyli 20% wartości sprzedaży. Jeżeli klient otrzyma rabat w wysokości 10%, cena spadnie do 900 zł, natomiast koszty realizacji pozostaną niezmienione. W takiej sytuacji marża kwotowa zmniejszy się do 100 zł, a więc o połowę, co oznacza konieczność sprzedaży dwukrotnie większej liczby takich usług, aby uzyskać tę samą łączną marżę przy niezmienionych pozostałych warunkach. Dlatego rabat powinien wynikać z ekonomicznego uzasadnienia, na przykład większego wolumenu zamówienia, powtarzalności prac lub ograniczenia kosztów obsługi klienta, a nie wyłącznie z presji negocjacyjnej.
Dlaczego nie wszystkie produkty, usługi i klienci są równie opłacalni?
Wysoka wartość sprzedaży nie oznacza, że wszystkie produkty, usługi i relacje z klientami w jednakowym stopniu przyczyniają się do osiągania zysku. Poszczególne zamówienia mogą generować podobne przychody, a jednocześnie wymagać zupełnie innego zaangażowania pracowników, wykorzystania zasobów oraz ponoszenia dodatkowych kosztów. W wielu małych przedsiębiorstwach decyzje dotyczące rozwoju sprzedaży podejmowane są jednak przede wszystkim na podstawie wielkości obrotów, bez dokładnej analizy rentowności poszczególnych produktów i klientów. W rezultacie firma może przeznaczać coraz więcej czasu i środków na działalność, która zapewnia stosunkowo niewielką marżę. Dlatego ocena opłacalności sprzedaży powinna uwzględniać nie tylko wysokość przychodów, ale również koszty oraz zasoby niezbędne do ich osiągnięcia.
Czy najlepiej sprzedający się produkt jest najbardziej rentowny?
Produkt generujący największe przychody nie musi być tym, na którym przedsiębiorstwo zarabia najwięcej. Przykładowo sklep może osiągać wysokie obroty na popularnym asortymencie, którego sprzedaż wymaga jednocześnie dużych nakładów na reklamę, magazynowanie, transport lub obsługę zamówień. W tym samym czasie produkty sprzedawane rzadziej mogą zapewniać wyższą marżę kwotową w stosunku do zaangażowanych zasobów. Problem pojawia się wtedy, gdy właściciel zwiększa inwestycje w promocję najlepiej sprzedających się produktów wyłącznie dlatego, że odpowiadają one za znaczną część przychodów. Takie podejście może prowadzić do dalszego wzrostu obrotów bez proporcjonalnej poprawy wyniku finansowego. Rozwijając sprzedaż, warto zatem porównywać nie tylko wielkość przychodów i procentową marżę, ale również łączną marżę kwotową oraz koszty związane z obsługą poszczególnych produktów.
Kiedy największy klient przynosi firmie niewielki zysk?
Podobna zależność występuje w relacjach z klientami, szczególnie w przedsiębiorstwach produkcyjnych i usługowych. Duży odbiorca może regularnie składać zamówienia o wysokiej wartości, ale jednocześnie negocjować niskie ceny, wymagać krótkich terminów realizacji oraz wprowadzać liczne zmiany już po rozpoczęciu prac. Każda taka zmiana może powodować dodatkowe koszty, zwłaszcza gdy wymaga przeorganizowania harmonogramu, ponownego przygotowania dokumentacji lub wykonania dodatkowego transportu. Jeżeli firma nie rejestruje tych wydatków i nie uwzględnia ich w rozliczeniach, rzeczywista rentowność współpracy może okazać się znacznie niższa od zakładanej. Może się więc zdarzyć, że mniejszy klient, zamawiający rzadziej, ale na bardziej przewidywalnych warunkach, zapewnia przedsiębiorstwu korzystniejszy wynik w stosunku do zaangażowanego czasu i dostępnych zasobów. Dlatego znaczenie klienta dla firmy powinno wynikać nie tylko z wartości jego zamówień, lecz także z rzeczywistej opłacalności całej współpracy.
Jak organizacja pracy i koszty realizacji zamówień wpływają na zysk firmy?
Rentowność sprzedaży zależy nie tylko od ceny, za którą przedsiębiorstwo sprzedaje swoje produkty lub usługi, ale również od sposobu organizacji pracy i rzeczywistych kosztów realizacji zamówień. Nawet prawidłowo przygotowana wycena może okazać się niewystarczająca, jeżeli podczas wykonywania zlecenia pojawiają się dodatkowe czynności, opóźnienia lub nieplanowane wydatki. Problem ten ma szczególne znaczenie w mikro i małych przedsiębiorstwach, które dysponują ograniczoną liczbą pracowników, sprzętem oraz kapitałem obrotowym. Każde zakłócenie realizacji może wpływać nie tylko na rentowność pojedynczego zamówienia, ale również na możliwość terminowej obsługi pozostałych klientów. Dlatego poprawa wyników finansowych wymaga analizowania nie tylko tego, ile firma sprzedaje, ale także tego, jak sprawnie realizuje przyjęte zobowiązania.
W jaki sposób błędy, poprawki i opóźnienia obniżają marżę?
Załóżmy, że firma produkcyjna przyjmuje zamówienie o wartości 20 000 zł, którego planowane koszty realizacji wynoszą 16 000 zł. Oznacza to oczekiwaną marżę kwotową w wysokości 4 000 zł, przed uwzględnieniem pozostałych kosztów działalności. Jeżeli jednak podczas produkcji pojawią się błędy wymagające dodatkowych materiałów, ponownego wykonania części prac oraz zorganizowania dodatkowego transportu, rzeczywiste koszty mogą wzrosnąć, przykładowo, do 18 500 zł. W takiej sytuacji marża kwotowa spada do 1 500 zł, czyli o 62,5% względem pierwotnego założenia, mimo że wartość sprzedaży pozostaje niezmieniona. Jest to przykład hipotetyczny, ale dobrze pokazuje, dlaczego powtarzające się poprawki, przestoje i błędy organizacyjne powinny być rejestrowane oraz analizowane. Szczególnego znaczenia nabiera ustalenie przyczyn tych problemów, ponieważ samo uwzględnienie dodatkowych kosztów w kolejnych wycenach nie eliminuje nieefektywności procesu.
Dlaczego przyjmowanie każdego zamówienia może być nieopłacalne?
Dodatkowe zamówienie nie zawsze oznacza dodatkowy zysk, szczególnie gdy przedsiębiorstwo wykorzystuje już większość swoich dostępnych zasobów. Wyobraźmy sobie niewielką firmę usługową, której harmonogram jest wypełniony na kilka kolejnych tygodni, a właściciel decyduje się przyjąć następne zlecenie, ponieważ nie chce rezygnować z dodatkowego przychodu. Jego realizacja wymaga jednak pracy w nadgodzinach, przesunięcia wcześniej zaplanowanych usług albo zatrudnienia podwykonawcy na mniej korzystnych warunkach. W konsekwencji rzeczywiste koszty nowego zamówienia mogą być znacznie wyższe od kosztów standardowej realizacji, a dodatkowe obciążenie zespołu może negatywnie wpłynąć na pozostałe zobowiązania firmy. Przed przyjęciem takiego zlecenia należy więc porównać oczekiwaną marżę z kosztami wykorzystania dodatkowych zasobów oraz konsekwencjami zmian w harmonogramie. Ostatecznie celem przedsiębiorstwa nie powinno być przyjmowanie możliwie największej liczby zamówień, lecz realizowanie sprzedaży, która przynosi odpowiedni wynik finansowy przy racjonalnym wykorzystaniu dostępnych możliwości.
Kiedy rozwój sprzedaży zwiększa koszty firmy szybciej niż jej zysk?
Zwiększanie skali działalności często wymaga ponoszenia dodatkowych wydatków, które nie zawsze przekładają się na proporcjonalny wzrost zysku. Właściciele małych przedsiębiorstw, obserwując rosnącą liczbę zamówień, podejmują decyzje o zatrudnianiu pracowników, zakupie wyposażenia, wynajmie większych powierzchni lub zwiększaniu budżetów marketingowych. Takie działania mogą być uzasadnione, jednak ich opłacalność zależy od tego, czy dodatkowa sprzedaż wygeneruje wystarczającą marżę na pokrycie nowych kosztów. Problem pojawia się wtedy, gdy przedsiębiorstwo zwiększa swoje możliwości operacyjne bez wcześniejszego sprawdzenia, czy rzeczywiście potrzebuje dodatkowych zasobów i czy planowany wzrost przychodów poprawi wynik finansowy. W konsekwencji firma może osiągać coraz większe obroty, a jednocześnie ponosić coraz wyższe koszty utrzymania działalności.
Czy zatrudnienie pracownika i zwiększenie zasobów zawsze się opłaca?
Wyobraźmy sobie niewielką firmę usługową, która regularnie otrzymuje więcej zamówień i zaczyna mieć trudności z ich terminową realizacją. Właściciel uznaje, że rozwiązaniem będzie zatrudnienie dodatkowego pracownika, co zwiększy możliwości obsługi klientów. Jednak nowy etat oznacza nie tylko wynagrodzenie, ale również koszty wdrożenia, wyposażenia stanowiska, organizacji pracy oraz potencjalnego niewykorzystania czasu pracownika w okresach mniejszego zapotrzebowania. Jeżeli firma nie przeanalizuje wcześniej swoich procesów, może okazać się, że część problemów wynika z nieefektywnego planowania, powtarzania tych samych czynności lub niewłaściwego podziału obowiązków. Usprawnienie organizacji pracy mogłoby wówczas zwiększyć możliwości realizacyjne bez konieczności natychmiastowego podnoszenia kosztów stałych. Nie oznacza to, że rozwój zatrudnienia jest nieuzasadniony, lecz że powinien wynikać z rzeczywistego zapotrzebowania i analizy ekonomicznej, a nie wyłącznie z rosnącej liczby zamówień.
Jak ocenić rzeczywisty koszt pozyskania nowego klienta?
Podobnej oceny wymagają działania marketingowe i sprzedażowe, ponieważ pozyskanie nowego klienta również wiąże się z określonymi wydatkami. Załóżmy, że przedsiębiorstwo przeznacza 4 000 zł na działania reklamowe, dzięki którym zdobywa klienta składającego zamówienie o wartości 20 000 zł. Jeżeli koszty realizacji tego zamówienia wynoszą 16 000 zł, firma uzyskuje 4 000 zł marży kwotowej przed uwzględnieniem kosztów pozyskania klienta. Po odjęciu wydatków marketingowych okazuje się, że całe zamówienie nie zapewnia już dodatniej nadwyżki na pokrycie pozostałych kosztów działalności, mimo że zwiększyło przychody o 20 000 zł. Jest to przykład uproszczony, ponieważ rzeczywista opłacalność pozyskania klienta może zależeć również od kolejnych zamówień, częstotliwości zakupów oraz przewidywanej długości współpracy. Dlatego przed zwiększeniem nakładów na marketing warto analizować nie tylko koszt pozyskania klienta, ale także marżę uzyskiwaną na jego zamówieniach oraz potencjalną wartość całej relacji biznesowej.
Jak poprawić rentowność sprzedaży bez konieczności pozyskiwania kolejnych klientów?
Poprawa rentowności sprzedaży nie zawsze wymaga zwiększania liczby klientów ani wartości realizowanych zamówień. W wielu małych przedsiębiorstwach możliwości poprawy wyników finansowych znajdują się w już prowadzonej działalności, szczególnie w sposobie ustalania cen, doborze sprzedawanych produktów oraz organizacji realizacji zleceń. Podstawą podejmowania właściwych decyzji jest jednak znajomość rzeczywistych kosztów i marż, ponieważ bez tych informacji trudno określić, które obszary działalności wymagają zmian. Zamiast zwiększać sprzedaż niezależnie od jej opłacalności, warto najpierw sprawdzić, ile przedsiębiorstwo rzeczywiście zarabia na poszczególnych zamówieniach i dlaczego uzyskiwane wyniki różnią się od pierwotnych założeń.
Jak przeanalizować rzeczywistą marżę na produktach i zamówieniach?
Analizę warto rozpocząć od kilku lub kilkunastu reprezentatywnych zamówień z ostatnich miesięcy, uwzględniając ich wartość sprzedaży oraz koszty materiałów, pracy, transportu i pozostałych czynności związanych z realizacją. Następnie należy porównać rzeczywistą marżę kwotową z wartością zakładaną podczas przygotowywania oferty. Jeżeli różnice powtarzają się przy podobnych produktach lub usługach, mogą wskazywać na błędy w kalkulacji cen, niedoszacowanie czasu pracy albo nieefektywność organizacyjną. Szczególnie istotne jest oddzielenie kosztów bezpośrednio związanych z zamówieniem od kosztów utrzymania całego przedsiębiorstwa, aby nie utożsamiać marży na zleceniu z ostatecznym zyskiem firmy. Taka analiza pozwala wskazać obszary, w których nawet niewielka poprawa może przynieść wymierne korzyści finansowe.
Jak poprawić politykę cenową i zasady udzielania rabatów?
Znajomość rzeczywistych kosztów umożliwia ocenę, czy obowiązujące ceny zapewniają odpowiednią rentowność, ale nie oznacza konieczności podnoszenia wszystkich cen jednocześnie. W części przypadków wystarczające może okazać się prawidłowe rozliczanie dodatkowych prac, zmiana sposobu wyceny niestandardowych zamówień lub ograniczenie kosztów ich realizacji. Podobnie należy uporządkować zasady udzielania rabatów, określając sytuacje, w których obniżenie ceny przynosi przedsiębiorstwu uzasadnione korzyści ekonomiczne. Korzystniejsza cena może być związana na przykład z większym zamówieniem, powtarzalnością produkcji, uproszczeniem obsługi lub warunkami współpracy obniżającymi koszty firmy. Ważne jest jednak, aby każda taka decyzja uwzględniała rzeczywisty wpływ rabatu na marżę, a nie wynikała wyłącznie z oczekiwań klienta. Zmiany cen warto wprowadzać stopniowo, obserwując ich wpływ zarówno na liczbę zamówień, jak i osiągany wynik finansowy.
Jak ograniczyć koszty realizacji i rozwijać najbardziej opłacalną sprzedaż?
Kolejnym obszarem poprawy rentowności jest ograniczanie wydatków, które nie są niezbędne do dostarczenia klientowi oczekiwanej wartości. Warto przeanalizować powtarzające się poprawki, opóźnienia, dodatkowe transporty oraz czynności wymagające większego zaangażowania pracowników, niż pierwotnie zakładano. Równocześnie przedsiębiorstwo powinno określić, które produkty, usługi i grupy klientów zapewniają najkorzystniejszą marżę w stosunku do wykorzystywanych zasobów. Nie chodzi przy tym o automatyczne rezygnowanie z mniej rentownych zamówień, ponieważ część z nich może mieć znaczenie dla utrzymania stałych klientów lub wykorzystania wolnych możliwości produkcyjnych. Decyzje dotyczące rozwoju sprzedaży powinny jednak wynikać ze świadomej oceny opłacalności całej współpracy, a nie wyłącznie z wartości generowanych przychodów. Dzięki temu firma może poprawiać wynik finansowy poprzez lepsze wykorzystanie istniejących możliwości, zanim zdecyduje się ponosić dodatkowe koszty związane ze zwiększaniem skali działalności.
Jak usprawnić procesy w firmie, aby zwiększać zysk zamiast samych przychodów?
Poprawa rentowności sprzedaży nie zawsze wymaga zmiany cen, ograniczania kosztów materiałów czy pozyskiwania bardziej opłacalnych klientów. Istotne możliwości często znajdują się w sposobie organizacji codziennej pracy przedsiębiorstwa, szczególnie w czynnościach wykonywanych regularnie, które angażują pracowników, ale nie zawsze wymagają tak dużego nakładu czasu. W małych firmach jedna osoba często odpowiada za przygotowywanie ofert, kontakt z klientami, organizację dostaw oraz obsługę dokumentacji, co przy rosnącej liczbie zamówień może prowadzić do przeciążenia zespołu. Właściciel, obserwując coraz większą ilość pracy, może uznać, że konieczne jest zwiększenie zatrudnienia, chociaż rzeczywistą przyczyną problemu bywa niewłaściwa organizacja procesów. Dlatego przed poniesieniem dodatkowych kosztów warto przeanalizować, czy obecny sposób działania przedsiębiorstwa pozwala efektywnie wykorzystywać dostępne zasoby.
Które powtarzalne czynności warto uprościć lub zautomatyzować?
Analizę warto rozpocząć od zidentyfikowania czynności, które pracownicy wykonują najczęściej i które zajmują im najwięcej czasu. Mogą to być przygotowywanie standardowych ofert, przepisywanie informacji pomiędzy dokumentami, aktualizowanie harmonogramów, potwierdzanie zamówień lub przekazywanie danych pomiędzy działami. Nie każda z tych czynności wymaga automatyzacji, ponieważ w wielu przypadkach wystarczające może być ujednolicenie dokumentów, ograniczenie zbędnych etapów akceptacji albo uporządkowanie odpowiedzialności za poszczególne zadania. Największe znaczenie ma ustalenie, które działania rzeczywiście generują niepotrzebne koszty i czy ich uproszczenie poprawi sprawność realizacji zamówień. Dopiero na tej podstawie można ocenić, czy wdrożenie odpowiedniego narzędzia będzie ekonomicznie uzasadnione.
Dlaczego najpierw należy poprawić proces, a dopiero później go automatyzować?
Automatyzacja nie rozwiązuje problemów wynikających z niewłaściwie zaprojektowanego sposobu pracy, a w niektórych przypadkach może jedynie przyspieszyć wykonywanie niepotrzebnych czynności. Jeżeli przygotowanie oferty wymaga wielokrotnego wprowadzania tych samych danych, warto najpierw ustalić, dlaczego informacje nie są wykorzystywane w kolejnych etapach procesu i czy wszystkie wykonywane działania są rzeczywiście potrzebne. Następnie należy uprościć przebieg pracy, określić odpowiedzialność poszczególnych osób oraz sprawdzić, czy nowe rozwiązanie przynosi oczekiwane rezultaty. Dopiero uporządkowany i powtarzalny proces stanowi właściwą podstawę do rozważenia automatyzacji. Należy również pamiętać, że raz wdrożone rozwiązanie nie powinno pozostawać niezmienne, ponieważ wraz z rozwojem przedsiębiorstwa zmieniają się potrzeby klientów, obciążenie pracowników oraz warunki realizacji zamówień.
Jak ocenić opłacalność planowanego wzrostu sprzedaży?
Przed podjęciem decyzji o zatrudnieniu kolejnego pracownika, zakupie maszyny lub wynajęciu większego lokalu warto oszacować, jak planowana inwestycja wpłynie na całkowite koszty i wynik finansowy przedsiębiorstwa. Podstawą takiej oceny powinno być ustalenie, jaką dodatkową marżę firma może osiągnąć dzięki zwiększeniu swoich możliwości oraz jakie nowe koszty będzie musiała ponosić niezależnie od liczby zamówień. Jeżeli przewidywana nadwyżka nie wystarcza do pokrycia dodatkowych wydatków, sam wzrost przychodów nie uzasadnia jeszcze rozwoju zasobów. Warto również porównać planowaną inwestycję z możliwością usprawnienia istniejących procesów, ponieważ poprawa organizacji pracy może w określonych warunkach zwiększyć zdolność realizacyjną przedsiębiorstwa bez proporcjonalnego wzrostu kosztów. Nie oznacza to jednak, że firma może rozwijać się bez końca przy niezmienionych zasobach, lecz że decyzja o ich zwiększeniu powinna wynikać ze świadomej analizy możliwości operacyjnych i oczekiwanej rentowności. Ostatecznie rozwój sprzedaży ma uzasadnienie ekonomiczne wtedy, gdy pomaga przedsiębiorstwu osiągać lepsze wyniki finansowe, a nie jedynie zwiększać skalę prowadzonej działalności.
FAQ. Najczęstsze pytania dotyczące rentowności sprzedaży
Dlaczego firma ma duże obroty, ale mały zysk?
Firma może osiągać wysokie przychody, a jednocześnie generować niewielki zysk, jeżeli koszty prowadzenia działalności pochłaniają znaczną część wartości sprzedaży. Przyczyną mogą być zbyt niskie ceny, nieprawidłowa kalkulacja kosztów realizacji zamówień, nadmierne rabaty oraz nieefektywna organizacja pracy. Znaczenie ma również struktura sprzedaży, ponieważ nie wszystkie produkty, usługi i relacje z klientami zapewniają taką samą marżę. Jeżeli przedsiębiorstwo rozwija przede wszystkim sprzedaż niskomarżową, wzrost obrotów może nie prowadzić do proporcjonalnego wzrostu zysku. Dlatego ocena wyników firmy powinna obejmować nie tylko wartość sprzedaży, ale także rzeczywistą opłacalność realizowanych zamówień i poziom kosztów całej działalności.
Jak obliczyć rentowność sprzedaży?
Rentowność sprzedaży oblicza się jako stosunek odpowiednio zdefiniowanego wyniku finansowego do przychodów ze sprzedaży, wyrażony w procentach. W przypadku rentowności sprzedaży netto należy podzielić zysk netto przez przychody ze sprzedaży, a następnie pomnożyć wynik przez 100%. Przykładowo, jeżeli przedsiębiorstwo osiąga 100 000 zł przychodów i 8 000 zł zysku netto, jego rentowność sprzedaży netto wynosi 8%. Oznacza to, że z każdej złotówki przychodu pozostaje 8 groszy zysku netto. Należy przy tym rozróżniać rentowność netto od innych wskaźników, takich jak rentowność operacyjna, ponieważ uwzględniają one różne poziomy wyniku finansowego. Sama wartość wskaźnika nabiera znaczenia przede wszystkim w porównaniu z wcześniejszymi okresami, planowanymi wynikami oraz warunkami charakterystycznymi dla danej działalności.
Czy zwiększenie cen zawsze poprawia rentowność?
Podniesienie ceny może poprawić marżę na pojedynczym produkcie lub usłudze, ale nie gwarantuje wzrostu rentowności całego przedsiębiorstwa. Ostateczny rezultat zależy między innymi od reakcji klientów, zmiany liczby zamówień oraz poziomu kosztów, które firma ponosi niezależnie od wielkości sprzedaży. Jeżeli wyższa cena prowadzi do znacznego ograniczenia popytu, łączna marża może nawet się zmniejszyć. Dlatego przed zmianą cennika warto przeanalizować rzeczywiste koszty realizacji, poziom obecnych marż oraz wartość, za którą klienci są gotowi zapłacić więcej. Rozsądnym rozwiązaniem jest stopniowe wprowadzanie zmian w wybranych grupach produktów lub usług i obserwowanie ich wpływu na wynik finansowy.
Jak poprawić rentowność małej firmy?
Poprawę rentowności małego przedsiębiorstwa warto rozpocząć od analizy rzeczywistej opłacalności kilku lub kilkunastu reprezentatywnych zamówień. Należy porównać planowane i faktyczne koszty realizacji, sprawdzić uzyskiwane marże oraz ustalić, które produkty, usługi i grupy klientów zapewniają najkorzystniejsze wyniki finansowe. Kolejnym krokiem powinno być uporządkowanie sposobu ustalania cen, zasad udzielania rabatów oraz rozliczania dodatkowych prac wykonywanych na życzenie klientów. Istotne znaczenie ma również ograniczenie powtarzających się błędów, usprawnienie procesów i lepsze wykorzystanie dostępnych zasobów. Dopiero po przeprowadzeniu takiej analizy warto podejmować decyzje o zwiększaniu zatrudnienia, inwestycjach lub intensyfikacji działań marketingowych. Celem powinien być wzrost zysku i poprawa stabilności finansowej przedsiębiorstwa, a nie wyłącznie zwiększanie wartości sprzedaży.